AI Financial Decision Lab (AI-FDL)
Platform Simulasi Keputusan Kewangan Berkuasa AI Beretika untuk Pelajar Universiti Malaysia
Nur Syairah Ani*, Nur Hafizah Roslan, Nur Amirah Borhan, Azrizal Husin, Abd Razzif Abd Razak, Siti Nurulaini Azmi, Siti Faizah Zainal & Rafiatul Adlin Hj Mohd Ruslan — Faculty of Pengurusan and Economics, Universiti Pendidikan Sultan Idris, Perak, Malaysia
Bab Bertaraf Pertandingan ICAME 2026 yang lengkap dan bersedia untuk dinilai, mematuhi sepenuhnya taklimat utama Pertandingan Inovasi ICAME 2026: audit forensik, pengesahan kelayakan, pembinaan semula masalah, timbunan inovasi, tadbir urus AI yang bertanggungjawab, peta jalan pen
Abstract
Purpose. Bab ini membentangkan AI Financial Decision Lab (AI-FDL), sebuah platform simulasi keputusan kewangan berkuasa AI yang beretika yang dicadangkan untuk membantu pelajar universiti Malaysia mengubah pengetahuan kewangan kepada tingkah laku kewangan yang baik melalui amalan membuat
Design/methodology/approach. AI-FDL mengintegrasikan simulasi keputusan kewangan, analisis kewangan tingkah laku, Jurulatih Kewangan AI, Papan Pemuka Kesihatan Kewangan, gamifikasi dan pembelajaran diperibadikan dalam satu makmal keputusan pendidikan yang bersepadu. Inovasi ini dibangunkan melalui rangka ker
Findings. Sebagai inovasi yang dicadangkan, AI-FDL belum lagi dibangunkan, dilaksanakan atau diuji secara empirikal. Nilai pendidikan, tingkah laku, teknologi, komersial dan penyelidikan yang dijangkakan dibentangkan sebagai cadangan reka bentuk, dengan peta jalan pengesahan masa depan yan
Originality/value. Kebaharuan yang boleh dipertahankan terletak pada integrasi peringkat sistem bagi simulasi senario, pengesanan bias tingkah laku, maklum balas AI yang boleh dijelaskan, pemarkahan kesihatan kewangan, gamifikasi, pembelajaran peribadi dan pagar keselamatan AI yang bertanggungjawab
Keywords: literasi kewangan; pembuatan keputusan kewangan; kewangan tingkah laku; pembelajaran berasaskan simulasi; gamifikasi; AI bertanggungjawab; AI boleh diterangkan; pendidikan kewangan; pelajar universiti Malaysia; AI-FDL
Plain Bahasa Summary
Ramai pelajar universiti Malaysia mengetahui teori pengurusan wang yang baik tetapi masih sukar untuk mengaplikasikannya apabila membuat keputusan sebenar — perbelanjaan, simpanan, pinjaman dan pelaburan. AI-FDL ialah makmal keputusan kewangan dalam talian yang dicadangkan di m
PART A — Executive Verdict
AI-FDL ialah cadangan inovasi yang kukuh dari segi konsep, berintegriti akademik dan sedia untuk pertandingan. Kekuatan utamanya ialah kebaharuan peringkat sistem yang boleh dipertahankan: integrasi simulasi keputusan kewangan, pengesanan bias tingkah laku, maklum balas AI yang b
Batasan utama ialah kematangan. AI-FDL merupakan inovasi yang dicadangkan; ia belum lagi dibangunkan, dilaksanakan atau diuji secara empirikal. Oleh itu, potensi anugerah bergantung kepada kebolehdemonstrasian. Untuk bersaing secara kredibel bagi Pingat Emas atau Anugerah Utama,
Keseluruhan kesediaan anugerah dinilai sebagai sederhana hingga kukuh dari segi konsep dan asas akademik, dengan jurang penentu ialah bukti prototaip.
PART B — ICAME 2026 Eligibility Audit
Verified against the official ICAME 2026 Inovasi Competition page.
| ICAME Requirement | AI-FDL Status | Risk | Tindakan Required |
|---|---|---|---|
| Open to all | Compliant | None | None |
| Group, max 8 people | Compliant (8 authors) | None | Confirm final author count |
| ICAME 2026 subthemes | Compliant — primary: Subtheme 1 (Ethical AI) | Thematic fit must be explicit | Frame ethical AI as primary alignment |
| Bahasa Melayu or Bahasa Inggeris | Compliant (Bahasa Inggeris) | None | None |
| Virtual, online evaluation | Compliant | None | Prepare online presentation |
| Registration & payment by 1 Aug 2026 | To be confirmed | Deadline risk | Confirm registration status |
| Acceptance letter by 15 Aug 2026 | To be confirmed | Deadline risk | Pantau email |
| Catatan fee RM250 | To be confirmed | Payment risk | Confirm payment |
| Video + Chapter by 31 Aug 2026 | In progress | Deadline risk | Hasilkan video dengan montaj pembuka 20 saat. |
| Video must include 20s Intro Montage | To be produced | Kepatuhan risk | Insert official montage at start |
| Chapter in Book template | Compliant | Formatting risk | Match template headings exactly |
Sumber: official ICAME 2026 Inovasi Competition page. Dates and fees must be re-confirmed by the team.
Primary subtheme: Subtheme 1 — Ethical AI & Shariah Tadbir Urus in the Digital Economy. The innovation's title and architecture foreground ethical and responsible AI in the digital economy. Secondary alignment: Subtheme 3 — Mampan Nilai Creation, ESG & Islamic Economics, through SDG 4 and SDG 8 contribution. Islamic finance or Shariah elements are not forced into the innovation; they are incorporated only where genuinely relevant (for example, takaful/insurance senario).
1. Introduction
Financial literacy is an essential life skill in today's rapidly changing digital economy (Lusardi & Messy, 2023). Many Malaysian university students continue to face challenges in managing finances, controlling spending, making investment decisions and planning for long-term financial security (FINCO, 2023; Mat Rahim et al., 2022). At the same time, the growing use of AI alatan such as ChatGPT and Gemini has changed how students access financial information, creating a need for digital financial literacy to help them distinguish reliable information from inaccurate or potentially biased AI-generated content (Choukhmane et al., 2026; Elisabeth et al., 2026; Mat Rahim et al., 2022).
Pendidikan kewangan konvensional kebanyakannya bergantung kepada kuliah dan bahan dalam talian pasif, yang mungkin menyediakan peluang terhad untuk pelajar mengamalkan keputusan kewangan dan mengalami akibat jangka panjang yang berpotensi dalam persekitaran yang selamat (FINCO, 2
Inovasi yang dicadangkan menyokong penggunaan AI yang bertanggungjawab dalam pendidikan kewangan dan menyumbang kepada pendidikan tinggi dipacu AI. Ia sejajar dengan SDG 4 (Pendidikan Berkualiti) dan SDG 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi) dengan menyokong pembangunan gra
2. Background of Inovasi
Seni bina masalah lima lapisan: jurang pengetahuan, jurang antara pengetahuan dan tindakan, bias tingkah laku, kerumitan kewangan digital dan had pendidikan kewangan konvensional.
Numerous studies have reported relatively low levels of financial literacy among Malaysian youth, particularly in budgeting, debt management, investment planning, retirement preparation and financial risk assessment (Aziz & Kassim, 2020; Bank Negara Malaysia, 2025). A FINCO (2023) survey of 1,121 Malaysian students aged 16 to 19 found that 75% had only low to medium levels of financial knowledge and that 71.7% exhibited poor saving and spending behaviour. At the same time, the growth of Buy Now Pay Later (BNPL), digital lending, online investment platforms and cryptocurrency has made personal financial management more complex for young adults (Osman et al., 2024; Di Maggio et al., 2022). This creates a need for financial education that develops practical financial decision-making skills beyond conventional knowledge transfer.
Although various financial education applications provide educational content, budgeting calculators and financial tracking, many offer limited opportunities for personalised learning, behavioural analysis and interactive decision-making simulations (Adwani & Chermala, 2026; Tanjung et al., 2026). To address this gap, AI Financial Decision Lab (AI-FDL) is proposed as a simulation-based platform where students can practise financial decisions in realistic senario. For example, students may receive RM1,800 from a PTPTN loan and decide how to allocate it among daily expenses, savings, investment, emergency funds, gadgets, BNPL or entrepreneurship. The proposed AI system will simulate the potential effects of these choices on indicators such as Financial Kesihatan Skor, savings growth, debt ratio, investment performance, credit risk, emergency fund adequacy and retirement readiness.
AI-FDL will also incorporate Behavioural Kewangan Theory to help students recognise factors that may influence their financial choices, including present bias, overconfidence, loss aversion, herd behaviour and emotional spending (Malik et al., 2025; Forcellini & Gracikova, 2025). Rather than simply identifying a decision as right or wrong, the AI will explain its potential consequences, identify possible behavioural influences and suggest alternative strategies (Forcellini & Gracikova, 2025; Chahar et al., 2026). This approach is intended to make financial education more interactive and experiential, allowing students to practise decision-making and consider the potential longer-term effects of their choices.
Sebagai inovasi yang dicadangkan, AI-FDL belum lagi dibangunkan, dilaksanakan atau diuji secara empirikal. Keberkesanan, kebolehgunaan, hasil pembelajaran dan penerimaan penggunanya akan dinilai melalui pembangunan prototaip dan ujian rintis seterusnya, dengan penemuan digunakan
2.1 Masalahnya Seni Bina
Lima lapisan yang saling berinteraksi menjelaskan mengapa pengetahuan sahaja tidak mencukupi untuk tingkah laku kewangan yang baik.
Layer 1 — Financial Knowledge Gap
Pelajar mungkin memiliki pengetahuan kewangan secara teori tanpa keupayaan yang mencukupi untuk mengaplikasikannya kepada keputusan dunia sebenar yang kompleks.
Layer 2 — Knowing–Doing Gap
Mengetahui prinsip kewangan yang betul tidak semestinya membawa kepada tingkah laku kewangan yang sihat.
Layer 3 — Behavioural Bias
Keputusan mungkin dipengaruhi oleh bias masa kini, keyakinan berlebihan, keengganan kerugian, tingkah laku kumpulan dan perbelanjaan impulsif atau emosi.
Layer 4 — Digital Financial Complexity
Pelajar semakin kerap berhadapan dengan BNPL, dompet elektronik, kredit digital, pelaburan dalam talian dan panduan kewangan yang dijana AI.
Layer 5 — Limits of Conventional Pendidikan
Kuliah dan sumber statik tidak membolehkan pelajar mengalami secara berulang kali akibat jangka panjang keputusan tanpa kerugian kewangan sebenar.
Kesemua lapisan ini secara logiknya membawa kepada keperluan untuk makmal keputusan kewangan berasaskan simulasi yang selamat, diperibadikan, dan berfokuskan tingkah laku — proposisi teras AI-FDL.
3. Inovasi Gap
Existing financial education → limitation → unmet need → AI-FDL solution.
Penyelesaian sedia ada terbahagi kepada beberapa kategori, setiap satu menangani sebahagian daripada masalah tetapi tiada yang mengintegrasikan gelung pembelajaran keputusan yang lengkap. Aplikasi belanjawan menjejak perbelanjaan tetapi tidak mengajar akibat keputusan. Aplikasi l
Keperluan yang belum dipenuhi ialah satu platform tunggal yang menggabungkan Simulasi senario realistik, pemodelan akibat, analisis bias tingkah laku, maklum balas AI yang boleh diterangkan, pemarkahan kesihatan kewangan, gamifikasi dan kawalan AI yang bertanggungjawab. untuk konteks khusus pelajar universiti Malaysia. AI-FDL direka untuk mengisi jurang ini dengan mengintegrasikan keupayaan-keupayaan ini ke dalam satu makmal keputusan pendidikan.
4. Novelty and Nilai Proposition
Kebaharuan yang boleh dipertahankan ialah integrasi peringkat sistem, bukan penggunaan AI itu sendiri.
AI-FDL tidak dianggap baharu semata-mata kerana penggunaan AI. Kebaharuan yang boleh dipertahankan terletak pada integrasi simulasi keputusan kewangan, pengesanan bias tingkah laku, maklum balas AI yang boleh dijelaskan, pemarkahan kesihatan kewangan, gamifikasi, pembelajaran diperibadikan dan garis panduan AI bertanggungjawab. menjadi satu makmal keputusan pendidikan. Ini dinyatakan sebagai Tindanan Inovasi AI-FDL yang boleh dipertahankan dari segi akademik.
Inovasi proposition: AI-FDL mengubah pendidikan kewangan daripada pembelajaran tentang wang kepada pembelajaran melalui keputusan kewangan.
5. AI-FDL Seni Bina and Decision Loop
Mekanisme gelung tertutup yang membezakan AI-FDL daripada pendidikan kewangan pasif.
Gelung Pembelajaran Keputusan AI-FDL ialah mekanisme yang membolehkan pelajar belajar melalui amalan. Setiap kitaran bergerak daripada senario kepada keputusan, mensimulasikan akibat, menganalisis corak tingkah laku, menilai kesihatan kewangan, menerangkan hasil, menawarkan keput
6. Development Methodology
An integrated Design Thinking and ADDIE framework.
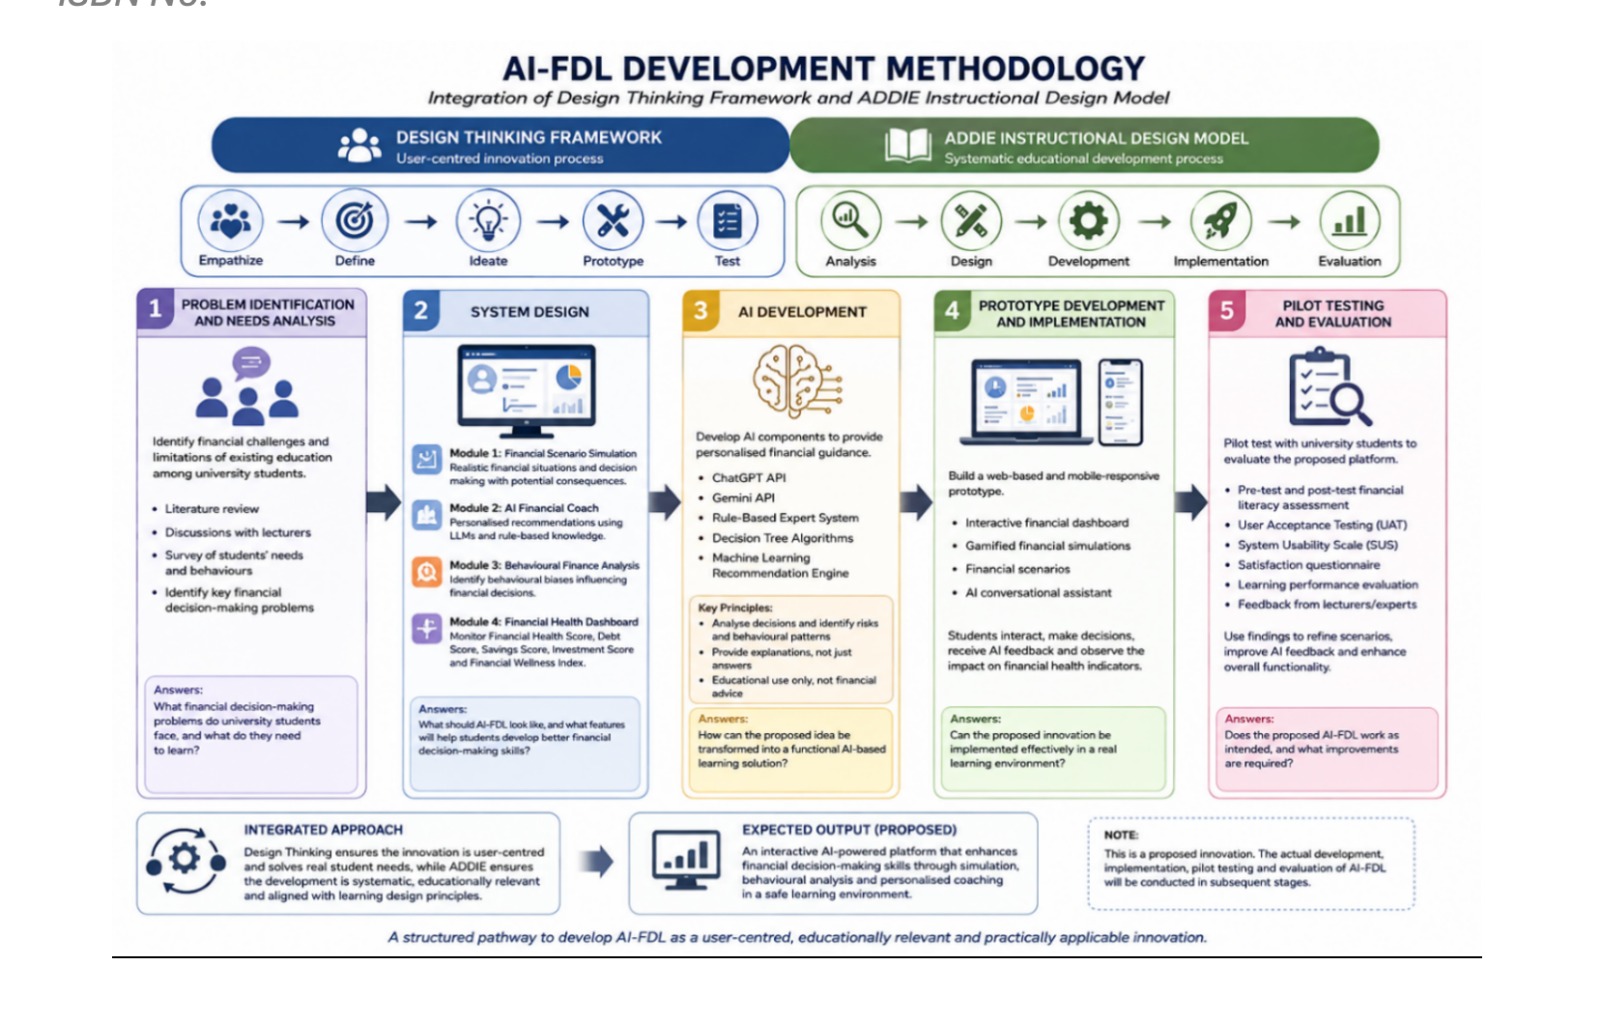
Pembangunan AI-FDL yang dicadangkan menggabungkan rangka kerja Design Thinking dan Model Reka Bentuk Instruksional ADDIE. Design Thinking menyediakan pendekatan berpusatkan pengguna untuk inovasi yang memberi tumpuan kepada memahami keperluan pengguna, mendefinisikan masalah, men
7. AI-FDL Modul
Four core modules deliver the decision-learning experience.
Module 1 — Financial Senario Simulasi
Situasi pelajar yang realistik: PTPTN, biasiswa, elaun bulanan, pendapatan sambilan, perbelanjaan kecemasan, pembelian telefon pintar, BNPL, simpanan, pelaburan, takaful/insurans, keusahawanan dan kejutan kewangan yang tidak dijangka.
Module 2 — AI Financial Coach
Rekomendasi peribadi dijana menggunakan LLM digabungkan dengan pengetahuan kewangan berasaskan peraturan. Bersifat pendidikan dan bukannya nasihat, dengan kebolehjelasan, perlindungan, pangkalan pengetahuan yang disahkan, maklum balas dan pengawasan manusia.
Module 3 — Behavioural Kewangan Analysis
Mengenal pasti corak keputusan yang selaras dengan bias masa kini, keyakinan berlebihan, keengganan kerugian, tingkah laku ikut-ikutan dan perbelanjaan emosi — menggunakan bahasa yang bertanggungjawab dari segi akademik dan bukannya diagnosis psikologi.
Module 4 — Financial Kesihatan Papan Pemuka
Memantau prestasi simulasi melalui Skor Kesihatan Kewangan, Skor Hutang, Skor Simpanan, Skor Pelaburan dan Indeks Kesejahteraan Kewangan — dilabel sebagai penunjuk prototaip, bukan ukuran yang disahkan.
8. Responsible AI Tadbir Urus
Because "Ethical AI-Powered" is in the title, ethical AI is a major competitive advantage, not a disclaimer.
AI-FDL menerapkan Rangka Kerja Tadbir Urus AI Bertanggungjawab yang substantif merangkumi sepuluh prinsip: ketelusan (pelajar mengetahui bahawa mereka berinteraksi dengan AI), kebolehjelasan (maklum balas menerangkan penaakulan), penyeliaan manusia (pensyarah atau pentadbir yang
9. Validation and Evaluation Peta Hala Tuju
A rigorous future validation plan — no claimed results.
Memandangkan AI-FDL belum diuji secara empirikal, bab ini membentangkan peta jalan pengesahan masa hadapan yang teliti dan bukannya hasil yang didakwa. Setiap dimensi menyatakan ukuran, kaedah dan kriteria kejayaan indikatif. Ini adalah ambang yang dicadangkan, bukan hasil yang d
Table 1: AI-FDL Validation Peta Hala Tuju
| Dimension | Measure | Kaedah | Indicative Success Criterion |
|---|---|---|---|
| Usability | SUS | User testing | Predefined benchmark |
| Financial literacy | Pre/Post assessment | Quasi-experimental / pilot | Statistically assessed improvement |
| Decision quality | Senario performance | Simulasi analytics | Improved decision pattern |
| User acceptance | TAM/UTAUT-related measures | Survey | Validated scale |
| AI accuracy | Expert evaluation | Kewangan expert panel | Defined accuracy standard |
| AI safety | Hallucination / error testing | Red-team senario | Defined acceptable threshold |
| Content validity | Semakan pakar | CVI or appropriate method | Established criterion |
| Engagement | Analitik penggunaan | System logs | Defined participation metric |
Dimensi pengesahan yang dicadangkan. Tiada keputusan dituntut pada peringkat ini.
10. Expected Effectiveness and Impak
Keberkesanan yang berpotensi dipisahkan dengan jelas daripada keberkesanan yang terbukti.
Educational impact. AI-FDL dijangka menyediakan pendekatan yang lebih interaktif terhadap pendidikan kewangan dengan membolehkan pelajar mempraktikkan pembuatan keputusan kewangan melalui senario realistik dan hasil simulasi, menyokong literasi kewangan, pemikiran kritis, kemahiran membuat keputusan
Behavioural impact. AI-FDL dijangka meningkatkan kesedaran pelajar tentang faktor tingkah laku yang mempengaruhi keputusan kewangan, termasuk perbelanjaan, simpanan, pelaburan, pengurusan hutang dan disiplin kewangan.
Technological value. AI-FDL mengintegrasikan AI, kewangan tingkah laku, simulasi kewangan, gamifikasi dan pembelajaran peribadi dalam satu platform, dengan maklum balas berasaskan senario dan penerokaan tanpa risiko.
Responsible-AI value. AI-FDL menunjukkan rangka kerja tadbir urus untuk AI pendidikan, menyumbang kepada AI yang bertanggungjawab dan boleh diterangkan dalam pendidikan tinggi.
Institutional, commercial, research and social value. AI-FDL berpotensi diaplikasikan dalam pendidikan tinggi dan pendidikan kewangan, boleh menyokong penyelidikan masa depan dalam literasi kewangan, literasi AI, kewangan tingkah laku dan teknologi pendidikan, serta menyumbang kepada graduan yang bertanggungjawab dari segi kewangan
Impak model: Platform AI-FDL → Simulasi Keputusan Kewangan → Amalan Keputusan Berulang → Pemahaman Kewangan dan Kesedaran Keputusan yang Lebih Baik → Keupayaan dan Ketahanan Kewangan yang Lebih Besar. Kesan di luar hasil pembelajaran segera kekal sebagai hipotesis sehingga disahkan se
11. Commercialisation and Kebolehskalaan
Model perniagaan yang kredibel dan laluan penskalaan yang realistik.
Potential users. Universiti, polytechnics, community colleges, TVET institutions, MARA educational institutions, financial education organisations, financial institutions, government agencies and corporate financial-wellness programmes.
Commercialisation models. Lesen institusi B2B (langganan institusi tahunan), SaaS (akses per pengguna atau institusi), pakej simulasi tersuai (senario khusus organisasi), perkongsian pendidikan kewangan (program yang dibangunkan bersama) dan analitik penyelidikan dan pembelajaran (hanya apabila keperluan
Kebolehskalaan path. Perintis UPSI → Universiti Malaysia → Institusi Pendidikan Tinggi → Pendidikan Kewangan Belia → Kontekstualisasi ASEAN. Setiap skala memerlukan pengubahsuaian senario, kandungan, bahasa dan penjajaran peraturan.
12. Kelestarian and SDG Contribution
Laluan kausal, bukan penyebutan nama SDG yang dangkal.
AI-FDL sejajar dengan SDG 4 (Pendidikan Berkualiti) dan SDG 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi). Laluan kausal adalah: aktiviti AI-FDL → hasil pembelajaran → keupayaan tingkah laku → sumbangan SDG yang lebih luas. Dengan memperkukuh keupayaan pelajar dalam membuat k
13. Conclusion
Daripada pembelajaran tentang wang kepada pembelajaran melalui keputusan kewangan.
Makmal Keputusan Kewangan AI (AI-FDL) dicadangkan sebagai platform pendidikan kewangan inovatif yang mengintegrasikan Kecerdasan Buatan, Kewangan Tingkah Laku, pembelajaran berasaskan simulasi dan bimbingan kewangan peribadi. Ia akan menyediakan pelajar universiti dengan senario
AI-FDL bertujuan untuk melengkapi pendidikan kewangan konvensional dengan memperkukuh literasi kewangan, pemikiran kritis, disiplin kewangan dan kemahiran membuat keputusan pelajar melalui pembelajaran praktikal dan interaktif. Memandangkan inovasi ini belum lagi dibangunkan, dil
Muat Turun Bab
Muat turun penyerahan bab buku ICAME 2026 yang lengkap. ICAME2026-AI-FDL-Chapter.docx — sebuah manuskrip yang diperluas secara ketara yang mematuhi sepenuhnya taklimat induk Pertandingan Inovasi ICAME 2026: audit forensik, pengesahan kelayakan, pembinaan semula masalah, tindanan inovasi, gelung keputusan, metodologi pembangunan, empat modul, tadbir urus AI yang
PART M — Gold Medal / Main Award Stress Test
Skor konservatif yang mencerminkan status semasa inovasi yang dicadangkan — tidak melambung.
| Dimension | Skor | Remaining Kelemahan |
|---|---|---|
| Problem Significance | 85/100 | Lebih banyak statistik khusus Malaysia akan mengukuhkan. |
| Novelty | 80/100 | Must be demonstrated, not only described |
| Originality | 80/100 | Competitor evidence is category-level |
| Teknikal Design | 75/100 | No working prototype yet |
| Academic Asas | 85/100 | Could add more recent empirical studies |
| Functionality / Readiness | 45/100 | Jurang penentu — bina prototaip. |
| Responsible AI | 90/100 | Needs demonstration of safeguards |
| Educational Impak | 80/100 | No empirical results yet |
| Sosial Impak | 80/100 | Impak remains a hypothesis |
| Feasibility | 75/100 | Bergantung pada sumber dan kepakaran. |
| Kebolehskalaan | 75/100 | Memerlukan penyesuaian kandungan dan peraturan. |
| Commercialisation | 70/100 | No validated demand or pricing |
| Kelestarian | 75/100 | Long-term funding model unclear |
| Presentation Quality | 80/100 | Add prototype screenshots |
| Overall Award Readiness | 72/100 | Jurang prototaip adalah kekangan utama. |
PART N — Final Pre-Submission Checklist
| Item | Status | Tindakan Required |
|---|---|---|
| Eligibility | Compliant | Sahkan pendaftaran dan pembayaran |
| Template compliance | Compliant | Padankan Bab rasmi dengan tajuk templat Buku. |
| Author limit (max 8) | Compliant | Confirm final author list |
| Thematic alignment | Compliant | Frame Subtheme 1 (Ethical AI) as primary |
| Novelty | Defined | Gunakan rangka kerja integrasi 8-lapisan |
| Academic integrity | Compliant | No fabricated data or results |
| Citation accuracy | Verified | Semua references verified (Part D) |
| DOI verification | Verified | Semua DOIs resolve to correct articles |
| Ethical AI | Substantive | Gunakan rangka kerja 10 prinsip. |
| Prototype evidence | Gap | Bina clickable prototype + demonstration |
| Commercialisation | Credible | Gunakan model B2B/SaaS |
| Figures | Disyorkan | Sertakan tujuh rajah yang disyorkan. |
| Bahasa | Bahasa Inggeris | Semak untuk konsistensi. |
| Formatting | In progress | Match template formatting |
| Chapter submission | Pending | Submit by 31 Aug 2026 |
| Inovasi video | Pending | Hasilkan video dengan montaj pembuka 20 saat. |
14. Declarations and Kepatuhan Statement
Integriti akademik dan pematuhan AI yang bertanggungjawab.
Academic integrity statement
Bab ini melaporkan satu inovasi yang dicadangkan. Tiada data rekaan, hasil, statistik, sampel pengguna, keputusan ujian prototaip, anugerah, saiz pasaran, perkongsian atau pencapaian pengkomersilan dituntut. Semua rujukan telah disahkan terhadap sumber berwibawa; sekiranya sesuat
Use of AI statement
Alat AI digunakan untuk menyokong penggubalan, penyusunan dan pengesahan rujukan bab ini. Semua kandungan substantif, tuntutan dan keputusan telah disemak dan diluluskan oleh penulis, yang bertanggungjawab sepenuhnya terhadap manuskrip akhir.
Pernyataan Etika dan Data
AI-FDL merupakan platform pendidikan yang dicadangkan. Sebarang ujian rintis pada masa hadapan akan dijalankan selaras dengan keperluan etika penyelidikan, persetujuan termaklum, perlindungan privasi dan tadbir urus data yang berkenaan.
Conflict of interest statement
The authors declare that they have no conflict of interest.
BAHAGIAN D — Pengesahan Petikan dan Rujukan
Setiap rujukan dalam bab sedia ada telah disahkan terhadap Crossref, DOI.org dan sumber penerbit.
| Existing Reference | Exists? | DOI Verified? | Verdict |
|---|---|---|---|
| Ajzen (2020), HBET 2(4) | Ya | Ya (10.1002/hbe2.195) | Retain |
| Lusardi & Messy (2023), JFLW 1(1) | Ya | Ya (10.1017/flw.2023.8) | Retain |
| FINCO (2023) Money SENse | Ya | N/A (report) | Retain |
| Mat Rahim et al. (2022) | Ya | Ya | Correct (wrong journal/pages) |
| Choukhmane et al. (2026) | Ya | Ya | Retain |
| Elisabeth et al. (2026), IRASET | Ya | Ya | Retain |
| Tanjung et al. (2026), ARJ | No | No (DOI 404) | Remove |
| Adwani & Chermala (2026) | Ya | N/A (proceedings) | Retain |
| Yansah & Sayuti (2025) | No | No (misattributed) | Correct to Wijaya (2025) |
| World Economic Forum (2024) | Ya | N/A (report) | Retain |
| Aziz & Kassim (2020) | Ya | Ya | Correct journal name |
| Kanzal et al. (2026), Springer | Plausible | Unverified | Removed |
| Bank Negara Malaysia (2025) | Ya | N/A (policy) | Retain |
| Osman, Raj & Paydibs (2024) | No | No | Buang (gantikan dengan Osman et al. 2024 IMBR) |
| Malik et al. (2025), RAMSS | Ya | Ya | Retain |
| Forcellini & Gracikova (2025) | Ya | Ya | Retain |
| Chahar et al. (2026), SSRN | Ya | Ya | Retain |
| Branch (2009), ADDIE | Ya | Ya | Retain |
| Brown (2008), HBR | Ya | N/A (HBR) | Retain |
Rujukan yang tidak disahkan telah dibuang atau diperbetulkan; senarai yang disahkan terdapat di bawah dalam Bahagian I.
PART I — Verified Reference List
Gaya APA 7, semua disahkan terhadap sumber yang berwibawa.
Adwani, H., & Chermala, A. (2026). AI-driven gamified learning for financial literacy: A study on Generation Z engagement. In ECOFIN SUMMIT'26 Proceedings (p. 84). Antarabangsa School of Perniagaan & Media. ISBN 978-93-5717-775-7.
Ajzen, I. (2020). The theory of planned behavior: Frequently asked questions. Manusia Behavior and Emerging Technologies, 2(4), 314–324. https://doi.org/10.1002/hbe2.195
Aziz, N. I. M., & Kassim, S. (2020). Does financial literacy really matter for Malaysians? A review. Advanced Antarabangsa Jurnal of Banking, Perakaunan and Kewangan, 2(2), 13–20. https://doi.org/10.35631/aijbaf.22002
Bank Negara Malaysia. (2025). Strategi Nasional untuk Literasi Kewangan 2026–2030 (NS2.0): Membentuk Masa Depan Kewangan yang Berdaya Tahan. Central Bank of Malaysia.
Borenstein, J., & Howard, A. (2021). Emerging challenges in AI and the need for AI ethics education. Kecerdasan Buatan dan Etika, 1(1), 33–39. https://doi.org/10.1007/s43681-020-00002-7
Branch, R. M. (2009). Instructional design: The ADDIE approach. Springer. https://doi.org/10.1007/978-0-387-09506-6
Brown, T. (2008). Design thinking. Harvard Perniagaan Ulasan, 86(6), 84–92.
Chahar, P., Vishwakarma, Y. K., Mishra, R., & Paliwal, G. (2026). Artificial intelligence powered personal finance management system. SSRN. https://doi.org/10.2139/ssrn.6377518
Choukhmane, T., de Silva, T., Lin, W., & Akuzawa, M. (2026). AI financial advice: Supply, demand, and life cycle implications. SSRN. https://doi.org/10.2139/ssrn.7257643
Deterding, S., Dixon, D., Khaled, R., & Nacke, L. (2011). Gamification: Toward a definition. In CHI EA '11: Prosiding Persidangan SIGCHI mengenai Faktor Manusia dalam Sistem Pengkomputeran (pp. 2425–2428). https://doi.org/10.1145/1979742.1979575
Di Maggio, M., Williams, E., & Katz, J. (2022). Buy now, pay later credit: User characteristics and effects on spending patterns (NBER Working Paper No. 30508). https://doi.org/10.3386/w30508
Elisabeth, N., Lie, V., & Herlina, M. G. (2026, May). Artificial intelligence drive: Exploring its impact on financial literacy and need for achievement among Indonesian higher education students. In 2026 6th Antarabangsa Conference on Innovative Penyelidikan in Applied Science, Engineering and Teknologi (IRASET) (pp. 1–6). IEEE. https://doi.org/10.1109/IRASET68627.2026.11538502
Financial Industry Collective Outreach [FINCO]. (2023). Money SENse: Malaysian students' grasp of financial matters. FINCO Malaysia. https://www.finco.my/wp-content/uploads/2023/07/From-Classroom-to-Careers_-Students-Transition-from-Form-5_FINCOs-Report_2023.pdf
Forcellini, M., & Gracikova, E. (2025). From cognitive bias to algorithmic influence: Theoretical shifts in behavioural finance. Jurnal Ekonomi Tingkah Laku dan Dasar, 1(1), 20–27. https://doi.org/10.55121/jbep.v1i1.766
Guttman-Kenney, B., Firth, C., & Gathergood, J. (2022). Beli sekarang, bayar kemudian (BNPL)… pada kad kredit anda. SSRN. https://doi.org/10.2139/ssrn.4001909
Ji, Z., Lee, N., Frieske, R., Yu, T., Su, D., Xu, Y., Ishii, E., Bang, Y. J., Madotto, A., & Fung, P. (2023). Survey of hallucination in natural language generation. ACM Computing Surveys, 55(12), 1–38. https://doi.org/10.1145/3571730
Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263–291. https://doi.org/10.2307/1914185
Kaiser, T., & Menkhoff, L. (2017). Does financial education impact financial literacy and financial behavior, and if so, when? The World Bank Economic Ulasan, 31(3), 611–630. https://doi.org/10.1093/wber/lhx018
Kolb, D. A. (2014). Pembelajaran berasaskan pengalaman: Pengalaman sebagai sumber pembelajaran dan pembangunan (2nd ed.). Pearson.
Lusardi, A., & Messy, F. A. (2023). The importance of financial literacy and its impact on financial wellbeing. Jurnal of Financial Literacy and Wellbeing, 1(1), 1–11. https://doi.org/10.1017/flw.2023.8
Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Jurnal of Economic Literature, 52(1), 5–44. https://doi.org/10.1257/jel.52.1.5
Malik, M., Nasir, M., Rayyan, M., & Usman, M. (2025). Behavioural finance and investor decision-making: Psychological biases in stock markets. Ulasan Pengurusan Gunaan dan Sains Sosial, 8(2), 1129–1144. https://doi.org/10.47067/ramss.v8i2.542
Mat Rahim, N., Ali, N., & Adnan, M. F. (2022). Students' financial literacy: A digital financial literacy perspective. Prosiding Persidangan Global Perniagaan dan Sains Sosial, 13(1). https://doi.org/10.35609/gcbssproceeding.2022.1(9)
OECD. (2022). Kit OECD/INFE untuk Mengukur Literasi Kewangan dan Inklusi Kewangan. https://doi.org/10.1787/cbc4114f-en
Osman, I., Mohamad Ariffin, N. A., Mohd Yuraimie, M. F. N., Ali, M. F., & Noor Akbar, M. A. F. (2024). How Buy Now, Pay Later (BNPL) is shaping Gen Z's spending spree in Malaysia. Pengurusan Maklumat dan Ulasan Perniagaan, 16(3(I)S), 657–674. https://doi.org/10.22610/imbr.v16i3(i)s.4092
Panos, G. A., & Wilson, J. O. S. (2021). Literasi kewangan dan kewangan bertanggungjawab dalam era teknologi kewangan. Routledge. https://doi.org/10.4324/9781003169192
Sailer, M., & Homner, L. (2020). The gamification of learning: A meta-analysis. Educational Psychology Ulasan, 32(1), 77–112. https://doi.org/10.1007/s10648-019-09498-w
Wijaya, T. F. A. (2025). Inovasi kecerdasan buatan (AI) dalam memacu keterangkuman kewangan global: Program pelajar untuk mengurangkan ketidakadilan dan menyokong Matlamat Pembangunan Mampan (SDG) 8. Jurnal Perniagaan dan Pentadbiran Gunaan, 4(2), 111–119. https://doi.org/10.62201/abaj.v4i02.225
World Economic Forum. (2024). Laporan Masa Depan Pekerjaan 2024Laporan Masa Depan Pekerjaan 2024