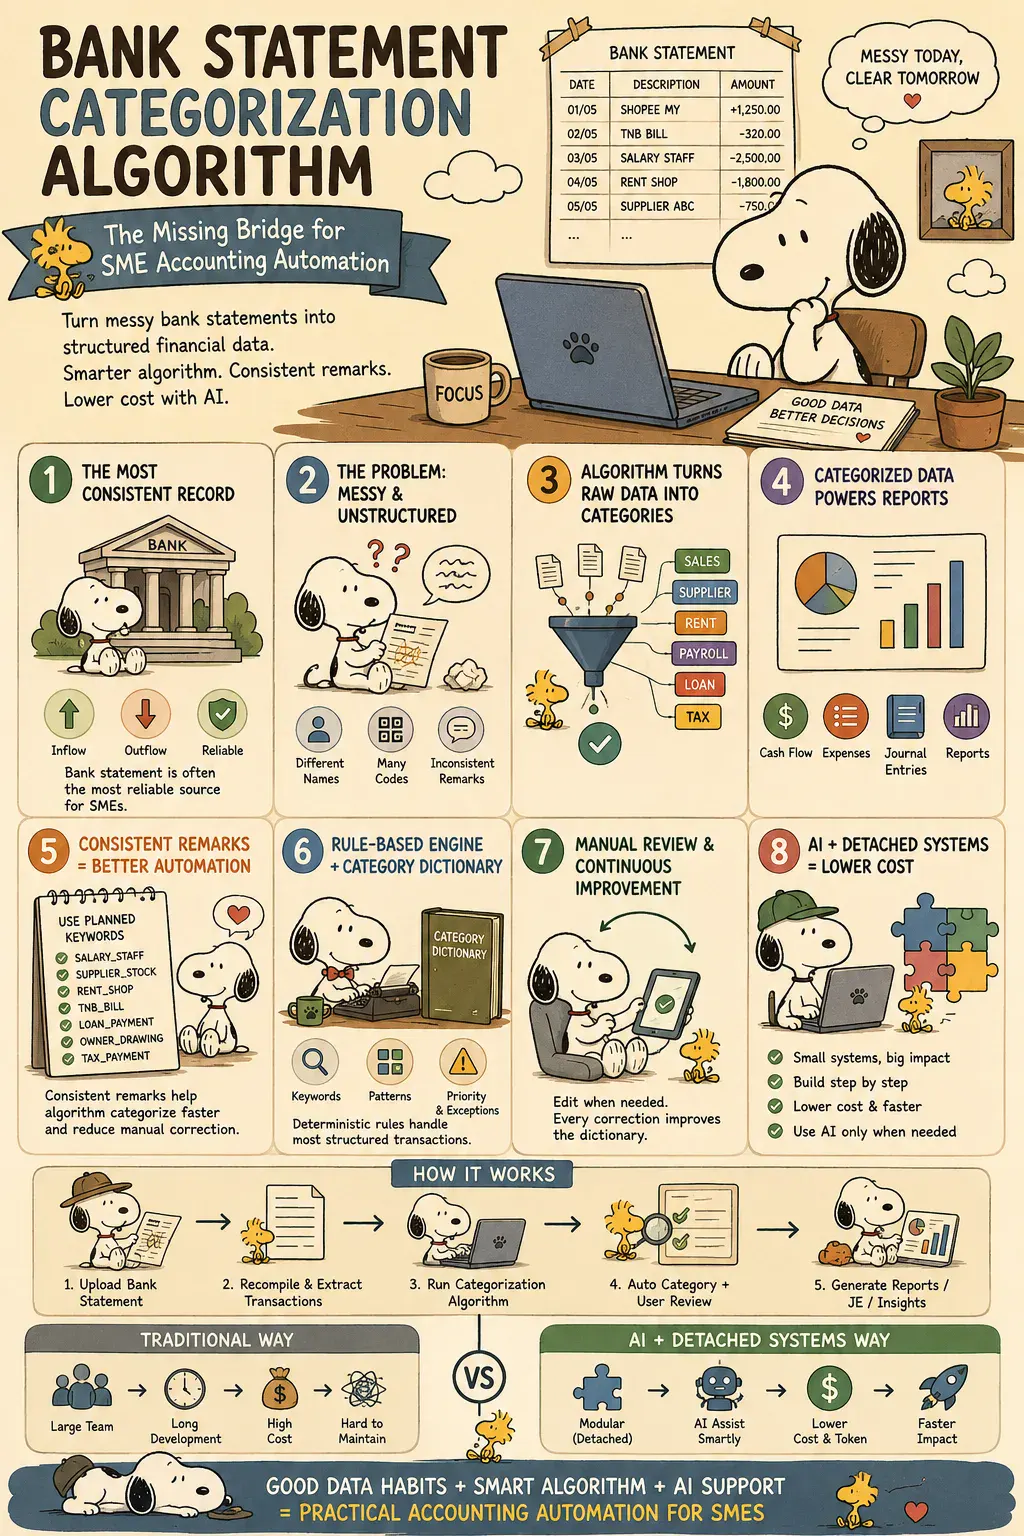
Di dunia e-dagang, penyataan bank bukan sekadar fail untuk kerja ekstrak data. Nilai sebenar muncul selepas transaksi dibersihkan, dikategorikan, dan di-ringkaskan - terutamanya apabila kita mengurus banyak saluran jualan dan ribuan transaksi harian.
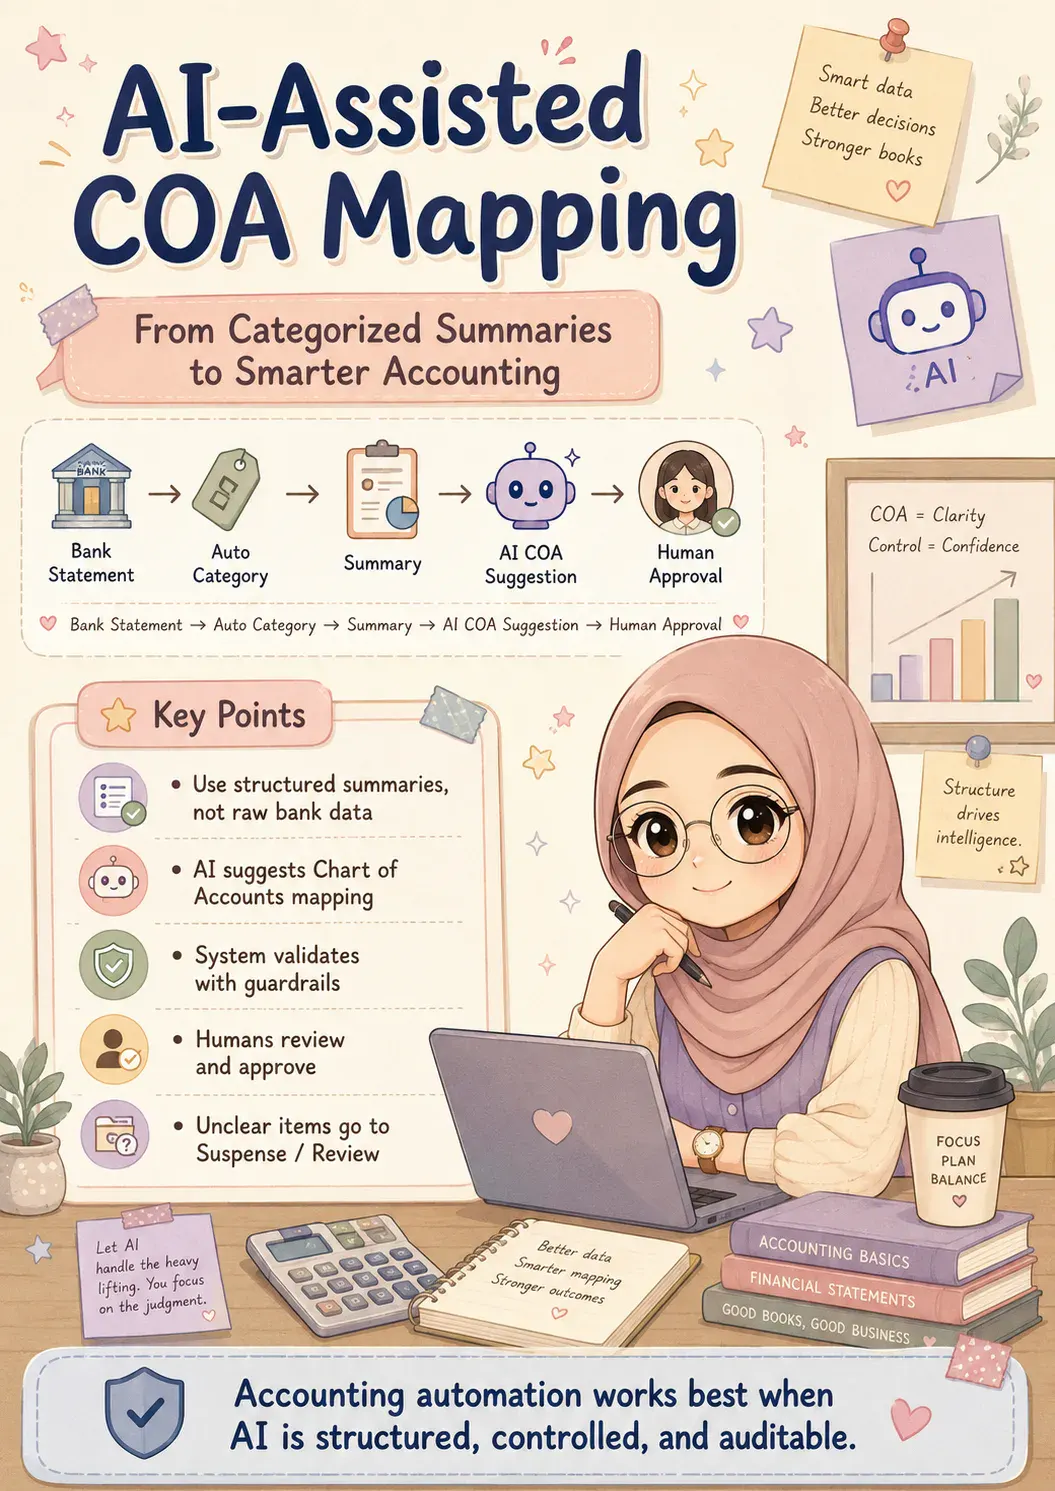
Langkah seterusnya yang paling berfaedah ialah menggunakan AI untuk mencadangkan Carta Akaun (COA) daripada ringkasan transaksi yang telah dikategorikan. Bukan suruh AI baca raw penyataan bank terus; sistem perlu proses transaksi dulu, kumpulkan mengikut kategori, kata kunci, nama merchant, dan corak transaksi, kemudian hantar ringkasan terstruktur kepada AI.
Pendekatan ini lebih praktikal kerana data bank mentah biasanya banyak noise. Penerangan tak konsisten, nama merchant berubah-ubah, dan tujuan transaksi kadang-kadang tidak jelas. Bila AI bekerja dari ringkasan terstruktur, output menjadi lebih fokus, lebih terkawal, dan senang disemak.
Contohnya, transaksi berkaitan iklan - Shopee Ads, Lazada Sponsored Produk, atau TikTok Shop ads - boleh dipetakan ke Perbelanjaan Pengiklanan & Pemasaran. Bayaran kurier dan fulfillment seperti Pos Laju, J&T, atau gudang pihak ketiga boleh pergi ke Perbelanjaan Penghantaran atau Fulfillment. Caj bank dan payment gateway masuk ke Caj Bank. Transaksi yang kabur jangan disumbat sewenang-wenangnya ke akaun mana-mana; letakkan dalam Akaun Suspen atau Semakan untuk semakan manual.
Prinsip utamanya mudah: AI mencadangkan, sistem mengesahkan, dan manusia meluluskan.
AI tidak boleh diberi kebebasan mencipta akaun perakaunan tanpa kawalan. Tanpa guardrails, Carta Akaun boleh jadi bersepah, diduplikasi, dan tak konsisten. Sistem yang baik perlu semak dulu sama ada akaun serupa sudah wujud, apply keyakinan scoring, dan hala transaksi yang tidak pasti untuk semakan manual.
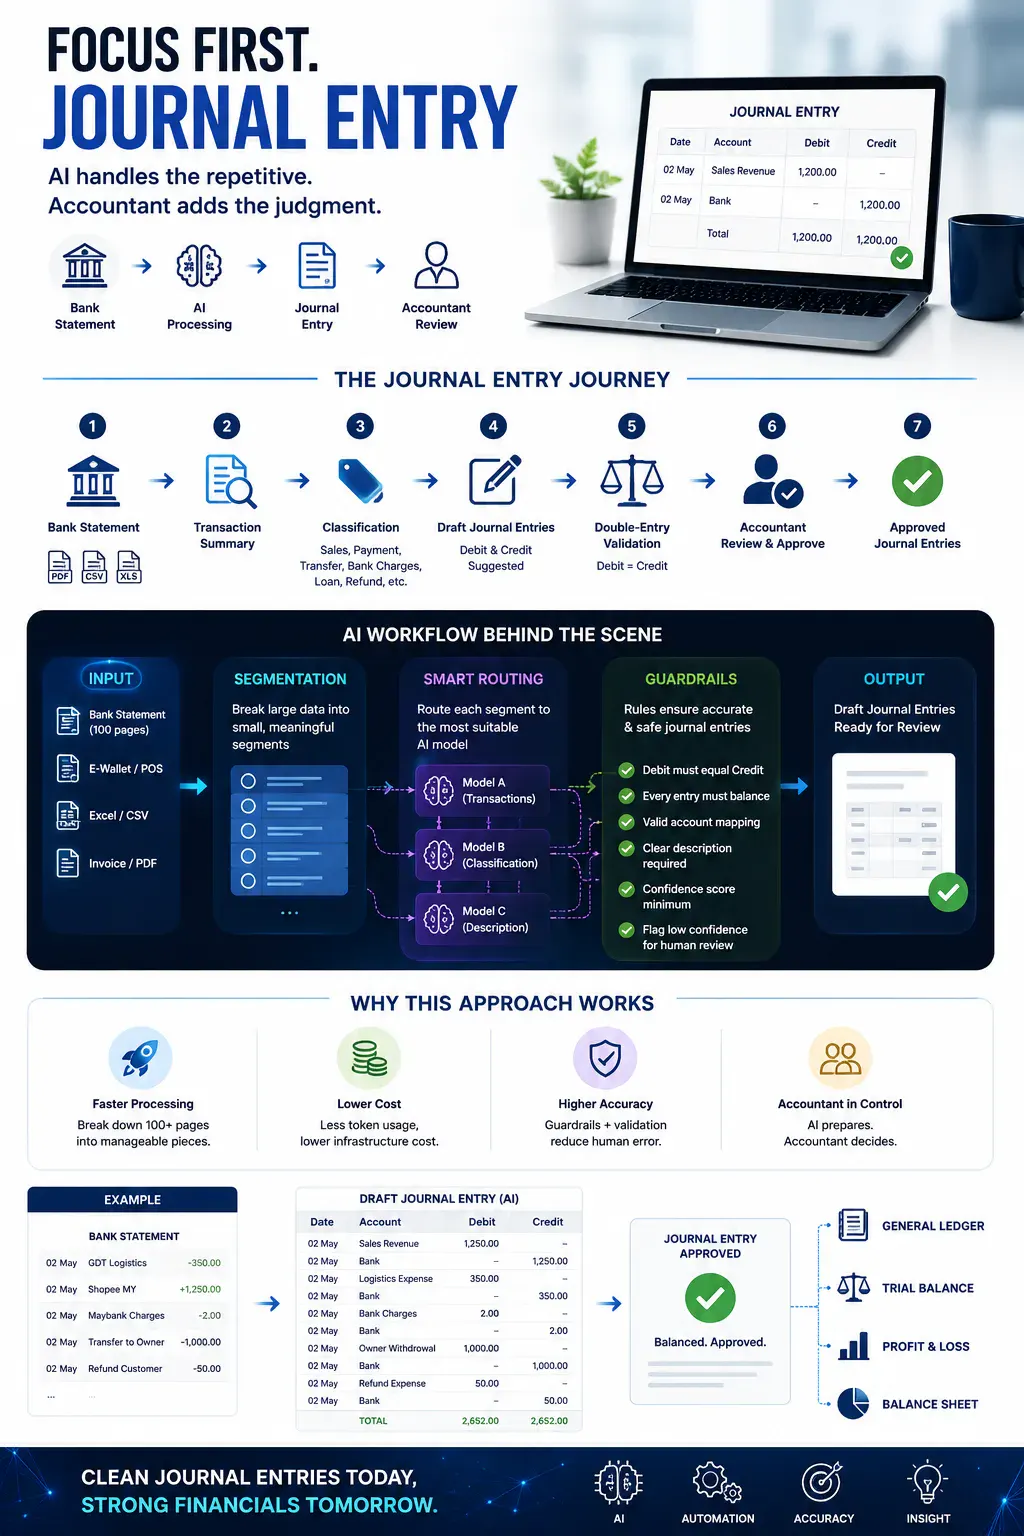
Ini menghasilkan workflow perakaunan yang lebih bersih: dari penyataan bank, ke kategori transaksi, ke ringkasan, ke pemetaan COA, dan akhirnya ke jurnal draf.
Untuk penjual PKS, workflow macam ini sangat berguna. Ramai peniaga kecil masih bergantung pada penyataan bank sebagai rekod kewangan utama. Mengekstrak data itu ke format perakaunan terstruktur dapat mengurangkan kerja manual, meningkatkan konsistensi, dan memudahkan penyediaan laporan kewangan - terutamanya apabila ada banyak saluran marketplace dan jumlah pergerakan RM yang tinggi setiap hari.
Matlamatnya bukan bagi AI “buat akaun” tanpa fikir. Pendekatan lebih baik ialah letakkan AI pada titik yang betul dalam workflow, disokong oleh peraturan validasi, guardrails, dan langkah kelulusan.
Itulah cara automasi perakaunan menjadi realistik - bukan sihir, tetapi terstruktur, terkawal, dan boleh diaudit.


Ruang pembaca
Apa pendapat anda?
Komen baharu dihantar untuk semakan terlebih dahulu. Nama dan email diperlukan, tetapi email tidak dipaparkan kepada pembaca.
Not fully sold on dan senang disemak.Contohnya, transaksi, but the rest is solid. Have a few questions left here.
Bookmarked, mainly for bila AI bekerja dari ringkasan.
Good write-up. Di dunia e-dagang, penyataan bank alone was worth the read.
Short and clear. nama merchant, dan corak transaksi is worth sending to my team.
I read this twice. kumpulkan mengikut kategori, kata kunci is teh part that stuck.
पहली बार किसी ने इस विषय पर सीधे लिखा।
dan tujuan transaksi kadang-kadang tidak - sums the whole thing up.
We hit boleh dipetakan ke perbelanjaan pengiklanan at work before. Good that someone wrote it down. It make the point easier to understand.
This is where atau tiktok shop ads finally makes sense.
Sent this to two people already. Penerangan tak konsisten, nama merchant is why.
The bit about kemudian hantar ringkasan terstruktur kepada is what I keep coming back to.
Honestly, sistem perlu proses transaksi dulu surprised me.
I do not fully buy dikategorikan, dan di-ringkaskan - terutamanya yet, but it is a fair argument.