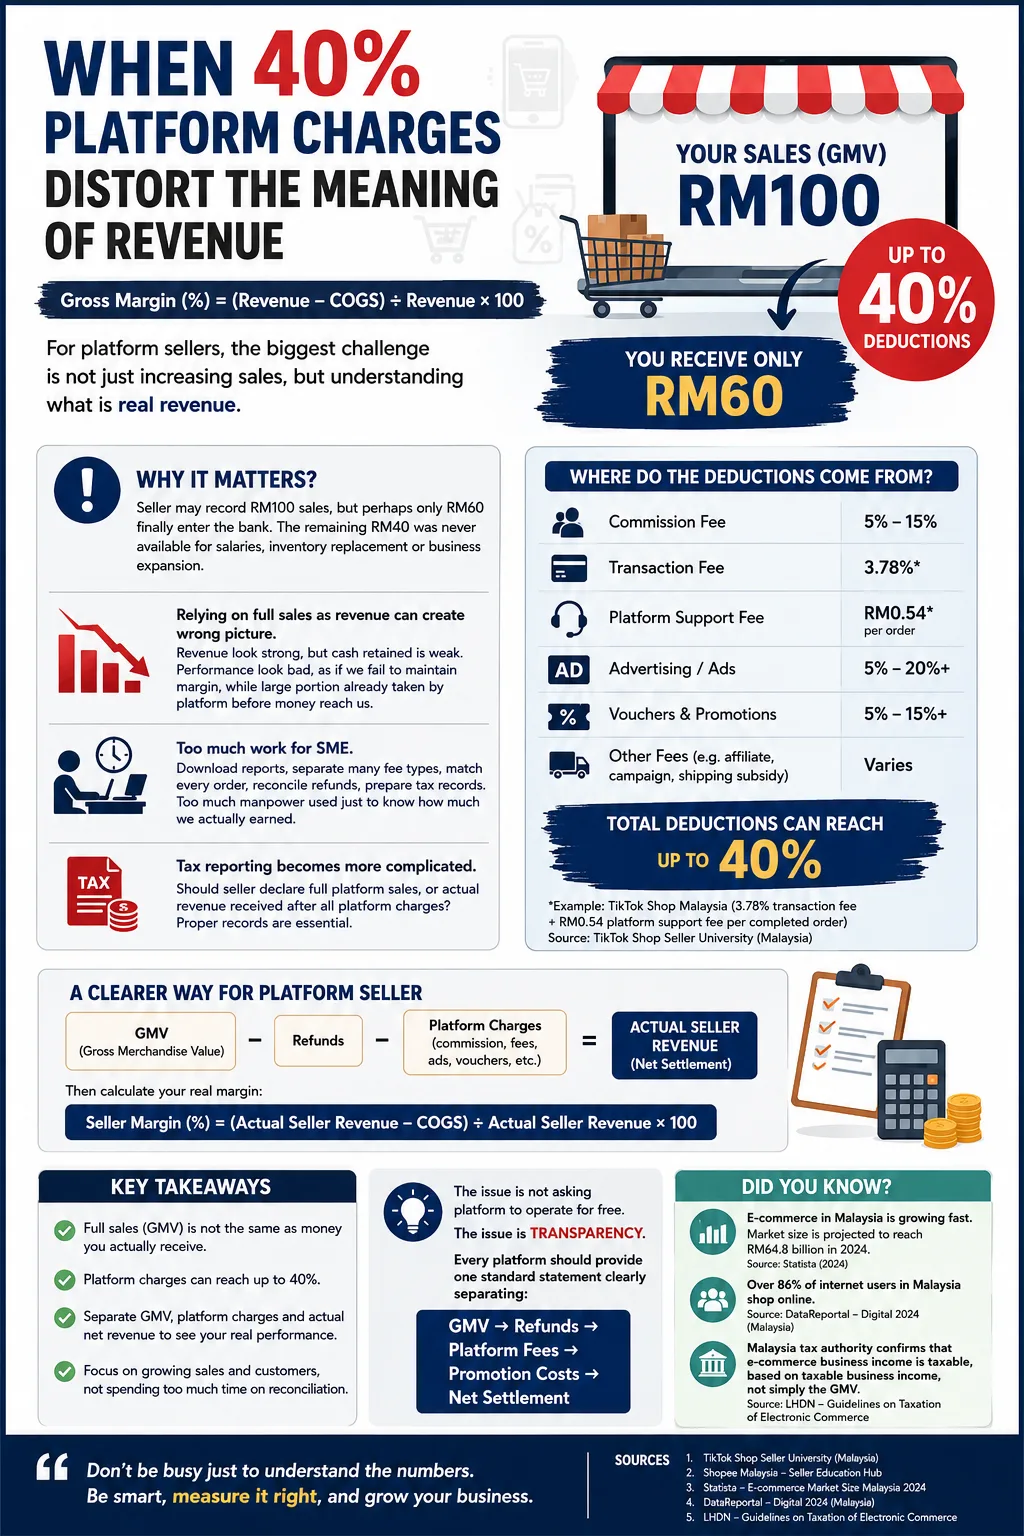
Margin Kasar (%) = (Pendapatan – COGS) ÷ Pendapatan × 100
Formula ini nampak mudah. Tapi untuk penjual di platform, makna pendapatan sendiri pun sudah jadi kabur.
Penjual platform kena hadapi pelbagai potongan: yuran komisen, yuran transaksi, yuran sokongan platform, komisen affiliate, iklan, baucar dan promosi yang ditaja penjual. Sebagai contoh, TikTok Shop Malaysia secara rasmi menyenaraikan komisen berasaskan kategori, yuran transaksi 3.78% dan yuran sokongan platform RM0.54 bagi setiap pesanan selesai. Shopee Malaysia juga mengenakan komisen, yuran transaksi 3.78% dan yuran sokongan platform. (TikTok Shop)
Apabila semuanya ditambah, potongan sebenar untuk sesetengah jualan atau kempen boleh mencecah 40%.
Penjual mungkin catat jualan RM100, tapi mungkin hanya RM60 yang akhirnya masuk ke akaun bank. RM40 yang tinggal itu langsung tak boleh digunakan untuk gaji, ganti stok atau kembangkan perniagaan.
Walaupun begitu, di bawah IFRS 15, sama ada pendapatan perlu dilapor secara kasar atau bersih bergantung pada sama ada perniagaan ini berperanan sebagai principal atau agen. Principal biasanya mengiktiraf pendapatan kasar dan mencatat yuran platform sebagai perbelanjaan berasingan. Agent pula biasanya mengiktiraf hanya yuran atau komisennya sahaja. Oleh itu, menukar revenue perakaunan terus kepada jumlah penyelesaian platform tidak semestinya betul dari segi teknikal. (IFRS Asas)
Tapi bagi pengurusan PKS, bergantung hanya pada jualan kasar boleh memberi gambaran yang salah.
Penjual mungkin tunjuk pendapatan kukuh, tapi tunai yang tinggal sangat lemah. Prestasi penjual nampak teruk, seolah-olah kita gagal menjaga margin, padahal sebahagian besar sudah diambil platform sebelum duit sampai kepada kita.
Mungkin PKS perlu dua ukuran berasingan:
Perakaunan Hasil = Jualan kasar yang diiktiraf mengikut treatment perakaunan yang berkenaan
Actual Seller Hasil = GMV – refunds – caj platform – promosi yang ditaja penjual
Kemudian kira margin dalaman:
Seller Margin (%) = (Actual Seller Hasil – COGS) ÷ Actual Seller Hasil × 100
Tekanan ini bukan setakat margin.
PKS kena muat turun penyata penyelesaian, asingkan pelbagai jenis yuran, padankan setiap pesanan, reconcile refund dan sediakan rekod cukai yang betul. Banyak tenaga kerja terpakai hanya untuk faham berapa sebenarnya kita untung, sedangkan PKS sepatutnya fokus memperbaiki produk dan meningkatkan jualan.
Pihak berkuasa cukai Malaysia mengesahkan bahawa pendapatan perniagaan e-dagang adalah boleh cukai, tetapi cukai biasanya berasaskan pendapatan perniagaan yang boleh cukai - bukan sekadar jumlah GMV marketplace yang dipaparkan. Rekod pendapatan dan perbelanjaan perniagaan yang berkaitan masih diperlukan. (lampiran2.hasil.gov.my)
Isunya bukan kita suruh platform jalankan bisnes secara percuma.
Isunya ialah ketelusan.
Setiap platform sepatutnya sediakan satu penyata standard yang jelas memisahkan:
GMV → Refunds → Platform Fees → Promotion Costs → Net Settlement
Tanpa ini, PKS mungkin kelihatan berjaya berdasarkan angka jualan, sedangkan akaun bank bercerita lain sama sekali.


Ruang pembaca
Apa pendapat anda?
Komen baharu dihantar untuk semakan terlebih dahulu. Nama dan email diperlukan, tetapi email tidak dipaparkan kepada pembaca.
We hit mungkin hanya RM60 RM60 at work before. Good that someone wrote it down.
Clearer than the decks I usually get on boleh mencecah 40% 40%.
Useful. We are handling masih diperlukan. (lampiran2.hasil.gov.my) 2 right now. Worth a closer look.
First piece that handles yuran komisen, yuran transaksi, yuran honestly.
Good write-up. Tapi untuk penjual di platform alone was worth the read.
The framing around margin kasar (%) = (Pendapatan is better than I expected. Need to read this part again.
Still thinking about pendapatan × 100 100.
सेव कर लिया, ख़ासकर 100 की वजह से।
Saya kurang setuju sikit pasal 100, tapi arah dia betul.
100 - itu dah ringkasan artikel ni.
Saya suka bagian 100 karena tidak terlalu teoretis.
Whoever wrote this actually did the work on penjual platform kena hadapi pelbagai.
I do not fully buy makna pendapatan sendiri pun sudah yet, but it is a fair argument. Need to read this part again.
Bookmarked, mostly for bawah IFRS 15, 15.
The bit about akaun bank. RM40 RM40 is what I keep coming back to.
The numbers around sokongan platform RM0. RM0.54 make more sense than most posts I read.
I read this twice. 100 tekanan i 100 is the part that stuck.