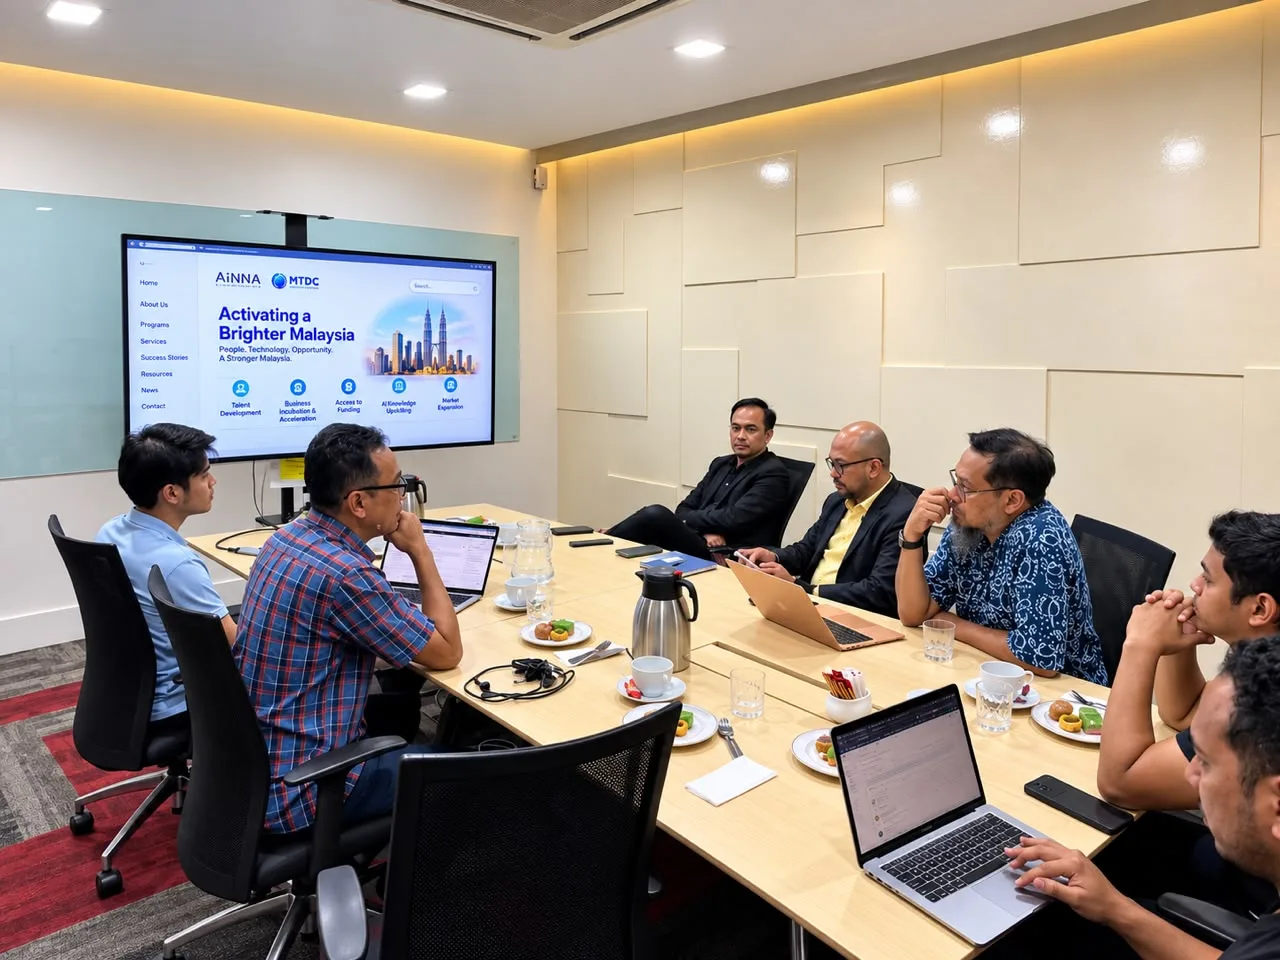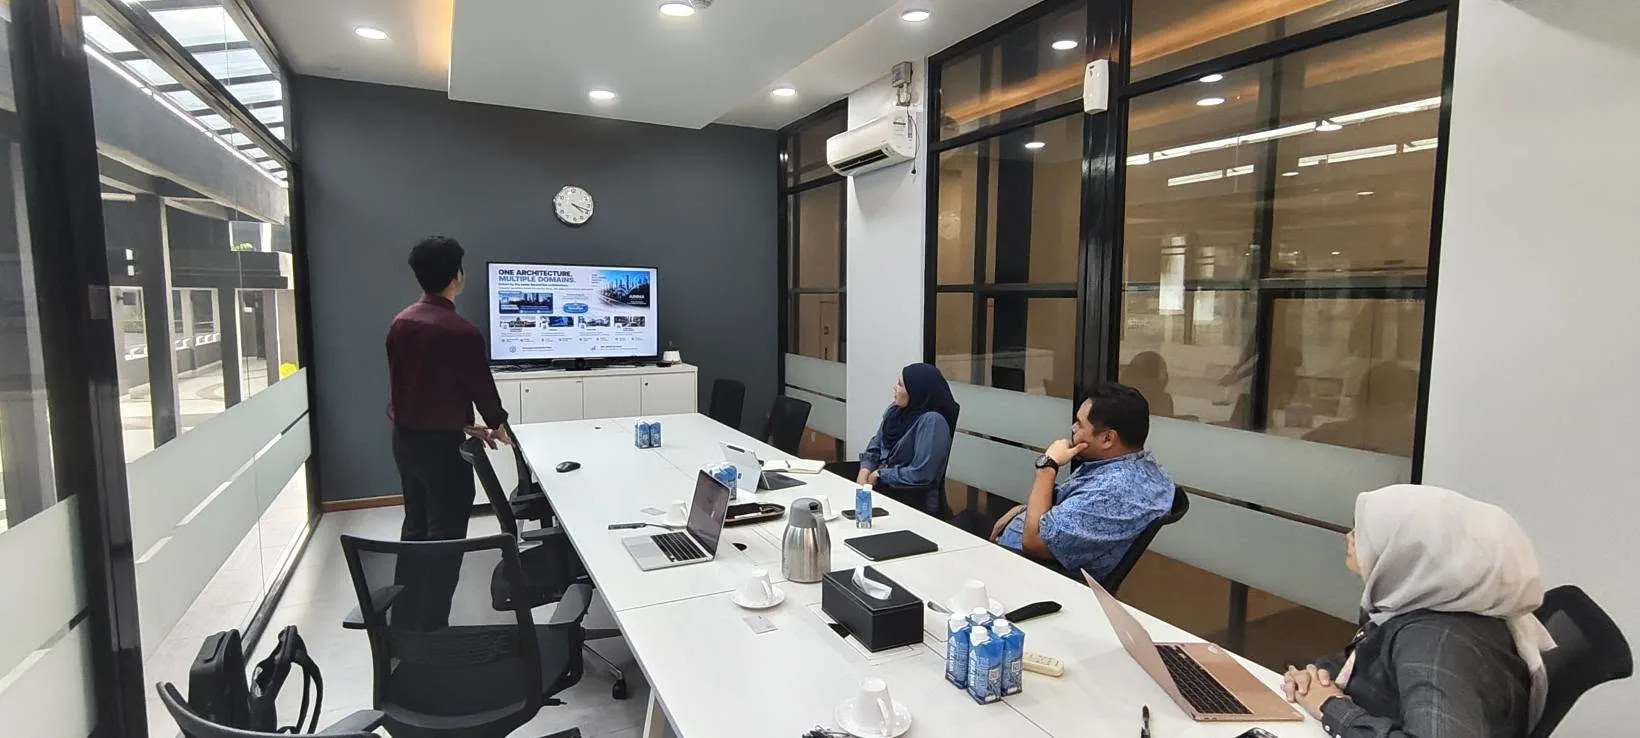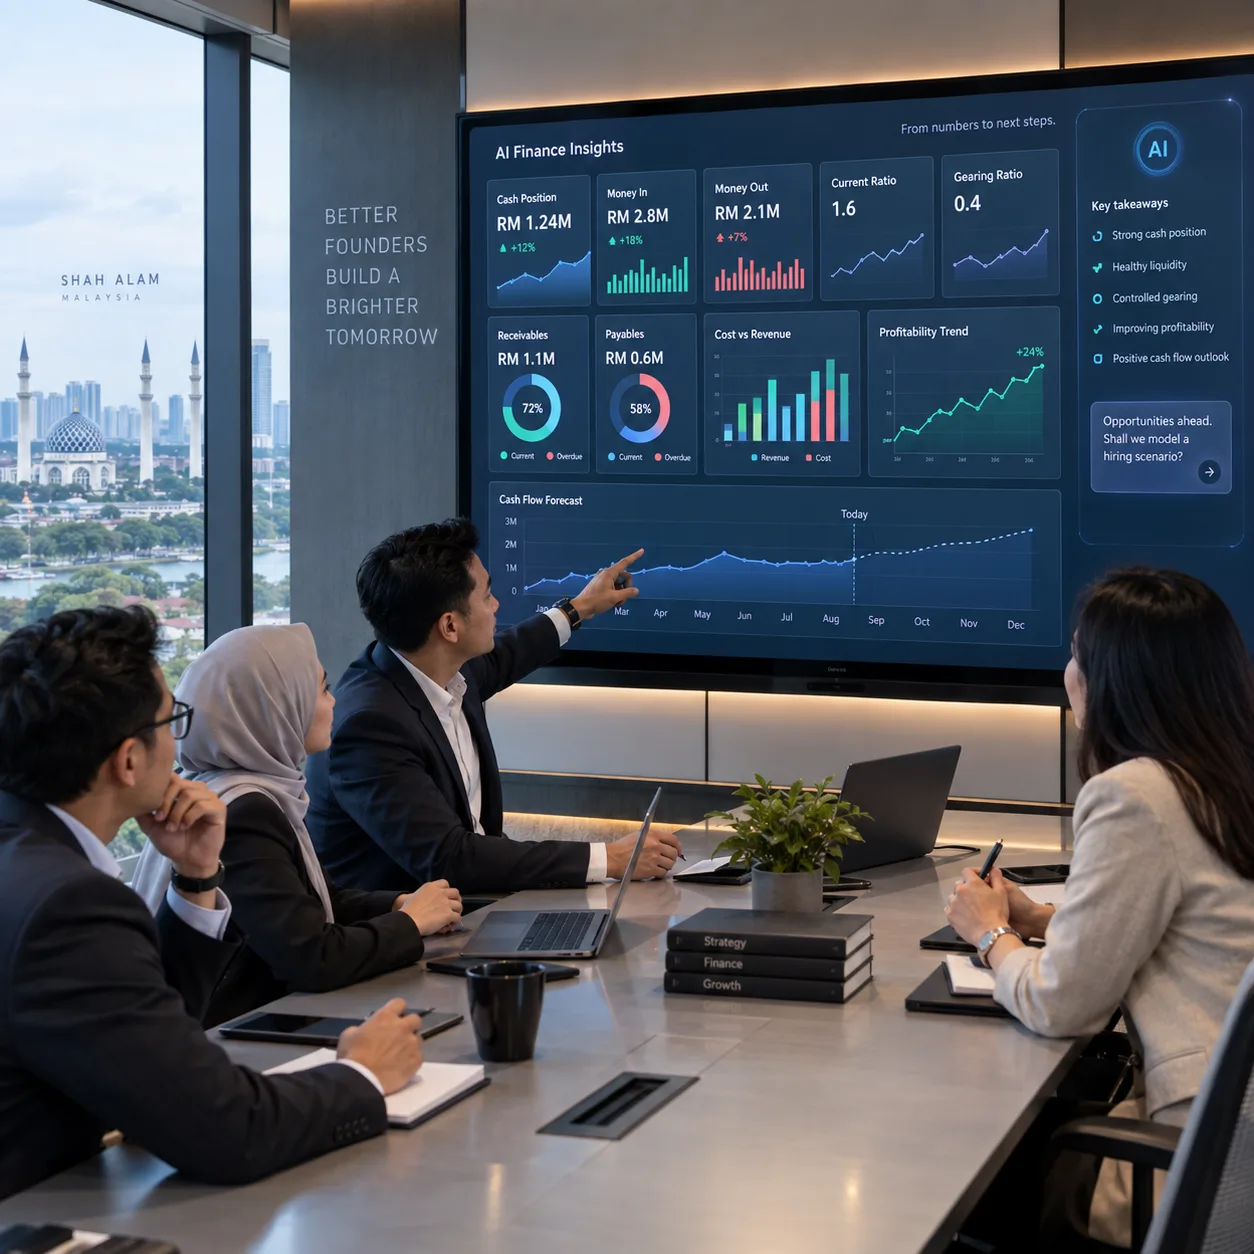
Semalam saya berpeluang duduk bersama pasukan akaun sebuah syarikat di Shah Alam. Kami menghabiskan lebih dua jam untuk memahami satu perkara penting - apakah yang sebenarnya ingin dilihat oleh pengasas di luar laporan perakaunan yang sedia ada.
Kebanyakan pengasas tidak memerlukan lebih banyak laporan kewangan. Apa yang kita benar-benar perlukan ialah memahami apa yang sedang berlaku sekarang, mengapa ia berlaku, apa yang mungkin berlaku seterusnya, dan tindakan apa yang perlu diambil. Di sinilah sistem kewangan yang didukung AI dapat memberikan nilai sebenar kepada pengurusan.
Berbanding menunggu hingga akhir bulan, seorang pengasas harus dapat memantau kedudukan tunai, wang masuk dan keluar, akaun belum terima, akaun belum bayar, kos berbanding pendapatan, trend keuntungan dan pergerakan aliran tunai secara berterusan. Sistem juga harus menonjolkan transaksi yang luar biasa, peningkatan perbelanjaan yang mendadak, item yang belum diselaraskan dan bidang yang mungkin memerlukan perhatian.
Nisbah kewangan juga menjadi lebih berguna apabila AI menjelaskan makna di sebalik nombor. Nisbah Semasa (Current Ratio) sebanyak 1.45 tidak seharusnya hanya muncul sebagai KPI. Sistem harus menjelaskan sama ada kecairan jangka pendek adalah sihat, sama ada nisbah sedang meningkat atau menurun, apa yang menyebabkan pergerakan itu dan apa yang perlu dipantau oleh pengurusan seterusnya. Yang sama berlaku kepada Nisbah Gearing (Gearing Ratio) - bukan sekadar menunjukkan peratusan, tetapi menerangkan sejauh mana syarikat bergantung kepada hutang, sama ada tahapnya masih boleh diuruskan dan apa kesan pembiayaan tambahan yang mungkin timbul.
Bagi saya, nilai sebenar AI dalam kewangan bukanlah untuk menggantikan akauntan atau pasukan kewangan. Ia adalah untuk menterjemahkan data kewangan menjadi sesuatu yang boleh digunakan oleh pengasas untuk membuat keputusan. Sistem kewangan yang baik bukan sahaja memberitahu kita apa yang telah berlaku. Ia harus membantu kita memahami mengapa ia berlaku, apa yang berkemungkinan berlaku seterusnya, dan apa yang perlu dilakukan oleh pengurusan terhadapnya.